Досрочное погашение кредита: уменьшать срок или платёж
Досрочное погашение кредита - это возврат банку денег раньше графика, полностью или частично. Закон не даёт банку права отказать, а выгоднее всего обычно уменьшать срок: платёж остаётся прежним, а переплата по процентам падает сильнее, чем при снижении платежа.
Содержание
Что говорит закон о досрочном погашении
Право вернуть потребительский кредит раньше срока закреплено в статье 11 Федерального закона о потребительском кредите (займе) № 353-ФЗ. Банк не вправе запретить это, а договор не может ограничивать такое право.
Заёмщик обязан заранее предупредить кредитора о намерении вернуть деньги. Срок и форма уведомления указаны в договоре: часто это от одного до тридцати дней, а подать уведомление можно в отделении, в приложении или через личный кабинет. В разных банках порядок отличается, поэтому первым делом откройте свой договор.
Проценты при досрочном возврате пересчитывают за фактический срок пользования деньгами: за неиспользованное время платить не нужно. Для ипотеки действуют свои правила, но принцип тот же.
Полное и частичное погашение
При полном погашении вы возвращаете остаток долга и проценты, начисленные на день платежа. Узнайте точную сумму в банке: она отличается от остатка по графику, потому что проценты считаются до конкретной даты. Если внести чуть больше, лишнее банк вернёт, а если меньше, долг останется.
При частичном вы вносите сумму сверх обычного платежа, и она уменьшает основной долг. Здесь важно выбрать, что именно изменится после платежа: срок кредита или размер ежемесячного платежа.
Что выгоднее: уменьшить срок или платёж
Большинство кредитов гасится аннуитетными платежами: сумма платежа одинакова каждый месяц, а проценты начисляются на остаток долга. Чем быстрее падает остаток, тем меньше процентов вы заплатите.
Если после досрочного взноса оставить прежний платёж, долг уменьшается быстрее, и кредит заканчивается раньше. Если уменьшить платёж, срок остаётся прежним, и проценты ещё долго начисляются на довольно большой остаток. Поэтому при прочих равных сокращение срока экономит больше.
Сокращение платежа выбирают, когда ежемесячная нагрузка слишком тяжёлая или ожидается снижение дохода. Ещё один довод в его пользу: при желании можно по-прежнему платить прежнюю сумму и сокращать срок самостоятельно.
Расчёт на примере
Возьмём кредит 2 000 000 рублей на 10 лет под 15% годовых. Аннуитетный платёж составит около 32 267 рублей, а общая переплата без досрочных взносов - около 1 872 000 рублей.
Через год остаток долга составит около 1 906 500 рублей. Допустим, вы вносите сверх графика 300 000 рублей, и остаток падает до 1 606 500. Сравним два варианта.
| Показатель | Без досрочного взноса | Уменьшить срок | Уменьшить платёж |
|---|---|---|---|
| Платёж в месяц | 32 267 | 32 267 | около 27 190 |
| Срок после взноса | 9 лет | около 6,5 года | 9 лет |
| Общая переплата | около 1 872 000 | около 1 217 000 | около 1 624 000 |
| Экономия на процентах | - | около 655 000 | около 248 000 |
Один и тот же взнос в 300 000 рублей при сокращении срока экономит почти в два с половиной раза больше. Расчёт приблизительный: точные цифры зависят от даты платежа, способа начисления процентов и округления в графике банка.
Часто бывает так, что заёмщик вносит по 5-10 тысяч сверх платежа каждый месяц. Такая регулярная переплата тоже работает как досрочное погашение и сильно сокращает срок.
Как подать заявление пошагово
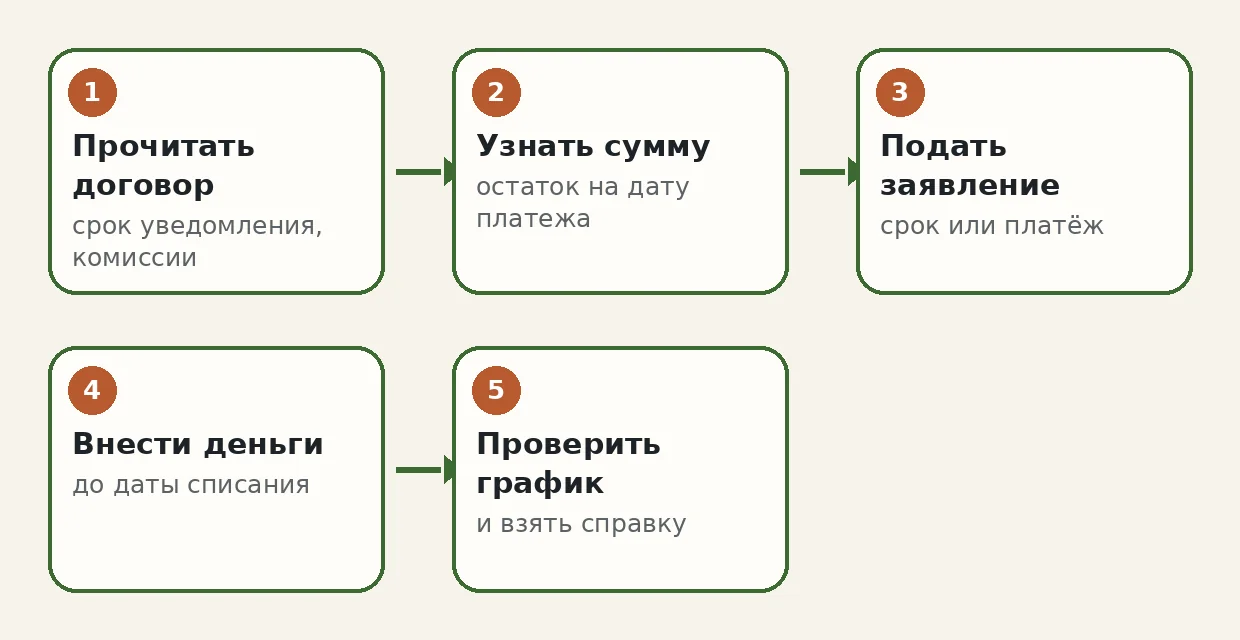
- Найдите в договоре срок уведомления, комиссии и порядок частичного погашения.
- Запросите в банке справку о сумме полного погашения на нужную дату или остаток долга.
- Подайте заявление: в личном кабинете, приложении или в отделении. Укажите сумму, дату и вариант: уменьшить срок или платёж.
- Внесите деньги на счёт кредита до указанной даты. Лучше положить их за день-два до списания.
- Получите новый график платежей и проверьте, что сумма пошла на основной долг.
- При полном погашении возьмите справку о закрытии кредита и сохраните её.
Если вы не выберете вариант, банк применит тот, что указан в договоре или в системе по умолчанию. Чаще всего это уменьшение срока, но бывает и наоборот, поэтому выбор лучше зафиксировать письменно.
Что с кредитной страховкой при досрочном погашении
Если вместе с кредитом вы оформили страховку, после полного погашения она теряет смысл: риск, который она покрывала, исчез. Банк России разъясняет, что заёмщик вправе получить обратно часть страховой премии за неиспользованный срок, если страховых случаев не было.
Для этого подайте заявление в страховую компанию или в банк, если страховка коллективная, и приложите справку о погашении. Форма свободная, срок рассмотрения и порядок выплаты уточните в правилах страхования. Из возврата обычно исключают вознаграждение посредника, поэтому вернуть можно не всю уплаченную сумму. Подробнее о том, как отказаться от навязанной страховки, читайте в материале про отказ от страховки по кредитной карте.
Когда досрочное погашение невыгодно
Не всегда стоит спешить с досрочным платежом. Подумайте дважды, если:
- у вас нет подушки безопасности: после платежа останется слишком мало денег на жизнь;
- есть другие кредиты и займы с более высокой ставкой: сначала закрывайте их;
- ставка по кредиту низкая, а свободные деньги можно положить на вклад с более высоким доходом;
- у кредита особые условия, например ипотека или льготная программа: проверьте, не теряете ли вы скидку на ставку при досрочном погашении.
Если вы сомневаетесь, сравните результат с доходом от вклада, который можно рассчитать в калькуляторе вклада. А как считаются проценты в таких случаях, показано в статье про капитализацию вклада.
Как считать аннуитетный платёж самому
Платёж по аннуитету находят по формуле A = S x i / (1 - (1 + i) в степени (-n)). Здесь S - сумма кредита, i - месячная ставка (годовая, делённая на 12), n - число платежей. Для примера выше: i = 0,15 / 12 = 0,0125, n = 120, откуда платёж около 32 267 рублей.
После досрочного взноса новый срок при прежнем платеже можно найти по обратной формуле: n = -ln(1 - D x i / A) / ln(1 + i), где D - остаток долга. Новый платёж при прежнем сроке считают по той же формуле аннуитета, подставив остаток вместо суммы кредита.
При дифференцированных платежах, когда основной долг гасится равными частями, а проценты уменьшаются, эффект от досрочного взноса также выше при сокращении срока, но разница между вариантами меньше. Обычно банки выдают аннуитетные кредиты.
Частые ошибки заёмщиков
- Внести деньги, не подав заявление: банк просто спишет их в счёт ближайших платежей.
- Не проверить, что взнос пошёл на основной долг, а не на будущие проценты.
- Погасить кредит и не получить справку о закрытии.
- Забыть про страховку и не вернуть её часть.
- Гасить дешёвый кредит, оставив дорогой.
Если вы оформляете новый кредит и хотите понимать, насколько заёмщику важна кредитная история при возможной просрочке, посмотрите также материал о том, где взять кредит при отказах.
Частые вопросы
Можно ли погасить кредит досрочно без комиссии?
Да, для потребительских кредитов банк не вправе запрещать досрочное погашение. Уведомить кредитора нужно в срок, указанный в договоре. Условия по конкретному продукту смотрите в договоре.
Что лучше при досрочном погашении: уменьшить срок или платёж?
Обычно выгоднее уменьшить срок: платёж остаётся прежним, остаток долга падает быстрее, и вы платите меньше процентов. Платёж уменьшают, когда нужно снизить ежемесячную нагрузку.
За сколько дней нужно предупредить банк?
Срок указан в договоре. Закон допускает уведомление заранее, часто это от одного до тридцати дней. Подать уведомление можно в отделении, приложении или личном кабинете.
Вернут ли страховку после досрочного погашения кредита?
Если страховых случаев не было, заёмщик вправе получить часть премии за неиспользованный срок. Для этого подайте заявление в страховую компанию или банк и приложите справку о погашении.
Как узнать сумму для полного погашения?
Запросите её в банке на конкретную дату. Она включает остаток долга и проценты, начисленные по этот день, поэтому отличается от остатка по графику.
Можно ли гасить кредит досрочно частями каждый месяц?
Да. Регулярная переплата сверх платежа тоже считается частичным досрочным погашением. Следите, чтобы банк направлял лишнюю сумму на основной долг и пересчитывал график.
Материал носит справочный характер. Нашли неточность? Напишите на admin@im30.cc с адресом страницы.