Капитализация вклада: что это и насколько она выгоднее
Капитализация вклада - это присоединение начисленных процентов к сумме вклада: в следующем периоде банк считает доход уже с увеличенной суммы. Проценты начинают приносить проценты, поэтому итог получается выше, чем по вкладу без капитализации, и тем заметнее, чем больше срок и чаще присоединение.
Содержание
- Как работает капитализация процентов
- Формула сложных процентов
- Насколько капитализация выгоднее: сравнение в цифрах
- Эффективная ставка: как сравнивать вклады
- Когда капитализация реально работает, а когда нет
- На что смотреть в договоре
- Пример: сколько даст пополняемый вклад с капитализацией
- Частые ошибки при выборе вклада с капитализацией
Как работает капитализация процентов
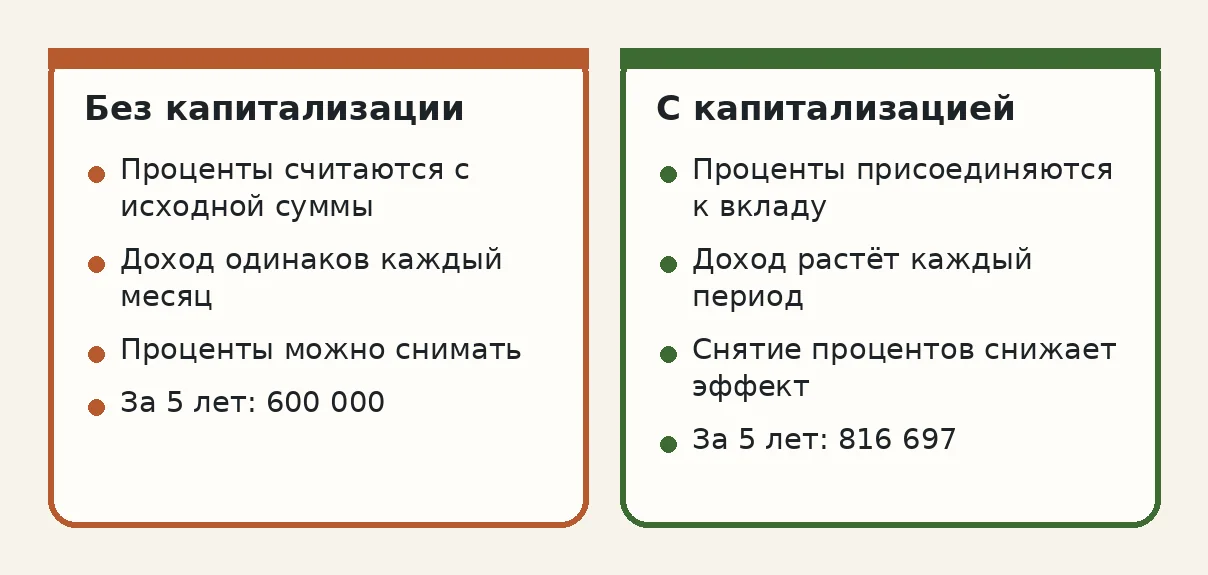
Без капитализации банк начисляет проценты на первоначальную сумму и либо выплачивает их вам, либо копит отдельно. Тело вклада при этом не меняется, и каждый месяц вы получаете одинаковый доход.
С капитализацией порядок другой. В конце периода начисленные проценты добавляются к основной сумме, и в следующем периоде ставка применяется уже к ней. Так работает сложный процент: доход растёт, как снежный ком, хотя ставка остаётся прежней.
Периодом может быть день, неделя, месяц, квартал или год. Чем он короче, тем чаще проценты присоединяются к сумме и тем выше итоговый доход. Но разница между вариантами обычно невелика, и ниже мы покажем это в цифрах.
Формула сложных процентов
Итоговую сумму на конец срока считают по формуле S = P x (1 + r / n) в степени (n x t). В ней:
- P - начальная сумма вклада;
- r - годовая ставка в долях (12% записывают как 0,12);
- n - число капитализаций в году (12 для ежемесячной, 4 для квартальной, 365 для ежедневной);
- t - срок в годах;
- S - сумма, которая будет на счёте в конце срока.
Доход равен S - P. Пример: 100 000 рублей на год под 12% с ежемесячной капитализацией. Считаем: 100 000 x (1 + 0,12 / 12) в степени 12 = 100 000 x 1,01 в степени 12, это примерно 112 682,50 рубля. Доход около 12 682,50 рубля против 12 000 рублей без капитализации.
Если вам нужен быстрый расчёт под свои условия, воспользуйтесь калькулятором вклада с капитализацией: введите сумму, ставку, срок и периодичность, он покажет доход и эффективную ставку. Отдельно о том, как считаются обычные начисления, читайте в статье как рассчитать проценты по вкладу.
Открыть калькулятор отдельной страницей
Насколько капитализация выгоднее: сравнение в цифрах
Возьмём вклад 1 000 000 рублей под 12% годовых и посмотрим, какой доход получится за разные сроки. Расчёт округлён до рубля.
| Вариант начисления | За 1 год | За 3 года | За 5 лет |
|---|---|---|---|
| Без капитализации | 120 000 | 360 000 | 600 000 |
| Раз в год | 120 000 | 404 928 | 762 342 |
| Раз в квартал | 125 509 | 425 761 | 806 111 |
| Раз в месяц | 126 825 | 430 769 | 816 697 |
| Каждый день | 127 475 | 433 245 | 821 939 |
Видно два эффекта. Во-первых, на коротком сроке выгода небольшая: за год ежемесячная капитализация добавляет около 6,8 тысячи рублей к простому проценту. Во-вторых, чем дольше срок, тем сильнее разрыв: за пять лет он превышает 200 тысяч рублей.
Переход от месячной капитализации к ежедневной даёт значительно меньше, чем переход от простого процента к месячной. За пять лет это около 5 тысяч рублей на миллион. Поэтому не стоит выбирать вклад только из-за слов ежедневная капитализация, если ставка у него ниже.
Эффективная ставка: как сравнивать вклады
Эффективная ставка показывает, сколько вы реально заработаете за год с учётом капитализации. При номинальных 12% и ежемесячной капитализации она равна (1,01 в степени 12) - 1, то есть около 12,68% годовых. При ежедневной получается около 12,75%.
Для сравнения двух предложений приводите их к одной базе. Вклад на 12,4% без капитализации проигрывает вкладу на 12% с ежемесячной капитализацией, если срок от года и вы не снимаете проценты: второй даёт 12,68%. А на сроке полгода разница уже почти исчезает.
- Выпишите номинальную ставку и периодичность капитализации каждого вклада.
- Посчитайте эффективную ставку по формуле (1 + r / n) в степени n - 1.
- Сравнивайте эффективные ставки на одном сроке.
Когда капитализация реально работает, а когда нет
Эффект возникает, только пока проценты остаются на счёте. Каждое снятие процентов уменьшает базу, и дальше доход растёт медленнее. Если вам нужны ежемесячные выплаты на жизнь, капитализация вам не подходит: проценты будут выводиться, а не накапливаться.
Иногда банки называют капитализацией обычную выплату процентов на отдельный счёт, с которого они сразу уходят. Это не сложный процент. Прочитайте в договоре, куда именно присоединяются проценты: к сумме вклада или на карту.
Капитализация особенно полезна в трёх случаях:
- срок вклада от года и дольше;
- вы не планируете снимать часть денег до окончания срока;
- вклад пополняемый: каждый новый взнос тоже начинает приносить сложный процент.
На что смотреть в договоре
Банки по-разному описывают одно и то же, поэтому перед открытием вклада проверьте несколько пунктов. Ориентируйтесь на текст договора, а не на рекламный заголовок.
- Периодичность капитализации: ежедневная, ежемесячная, ежеквартальная.
- Дата присоединения процентов: в какой день и по какому курсу округления.
- Что будет при досрочном расторжении: чаще всего проценты пересчитывают по ставке до востребования, и доход от капитализации пропадает.
- Можно ли пополнять вклад и частично снимать деньги без потери процентов.
- Как банк делит вклад на периоды, если срок задан в днях.
Не забывайте и про налоги: доход по вкладам облагается НДФЛ, если проценты по всем вкладам за год превысили необлагаемый лимит. Размер лимита зависит от ключевой ставки Банка России на начало года, поэтому актуальное значение уточняйте на сайте ФНС.
Пример: сколько даст пополняемый вклад с капитализацией
Допустим, вы открываете вклад на 300 000 рублей под 12% на три года с ежемесячной капитализацией и каждый месяц добавляете по 10 000. Без пополнений при этих условиях вклад вырос бы примерно до 429 000 рублей. Но регулярный взнос тоже получает проценты на проценты, поэтому итоговая сумма окажется заметно выше.
Конкретный результат зависит от того, в какой день вносится пополнение, как банк округляет проценты и считается ли капитализация в календарные месяцы. Точный расчёт для вашего договора проще получить в калькуляторе, а затем сверить с графиком, который выдаёт банк.
Если вы выбираете между вкладом и погашением долга, учтите ещё один фактор. Ставка по кредиту почти всегда выше ставки по вкладу, поэтому иногда выгоднее направить свободные деньги в погашение. Как это считать, мы разобрали в материале про досрочное погашение кредита.
Частые ошибки при выборе вклада с капитализацией
- Сравнивать только номинальные ставки и не смотреть, как часто проценты присоединяются.
- Гнаться за ежедневной капитализацией при более низкой ставке.
- Снимать проценты и ждать эффекта сложного процента.
- Не проверять условия досрочного закрытия.
Если коротко: капитализация даёт ощутимый плюс на сроке от года и при неснимаемых процентах. Выбирайте вклад по эффективной ставке и условиям досрочного расторжения, а красивое название оставляйте рекламе.
Частые вопросы
Что такое капитализация вклада простыми словами?
Это присоединение начисленных процентов к сумме вклада. В следующем периоде проценты считаются уже с большей суммы, то есть вы получаете доход на доход.
Какая капитализация выгоднее: ежедневная или ежемесячная?
Ежедневная выгоднее, но разница небольшая. При ставке 12% на миллион рублей за год она составляет около 650 рублей. Поэтому сравнивайте вклады по эффективной ставке, а не только по периодичности.
Как рассчитать вклад с капитализацией?
По формуле S = P x (1 + r / n) в степени (n x t). Для ежемесячной капитализации n равно 12. Быстрее посчитать в калькуляторе вклада, указав сумму, ставку, срок и периодичность.
Можно ли снимать проценты при капитализации?
Можно, но тогда эффект сложного процента уменьшается: база для следующих начислений становится меньше. Если проценты нужны регулярно, выбирайте вклад с выплатой, а не с капитализацией.
Что будет с капитализацией при досрочном закрытии вклада?
Обычно банк пересчитывает проценты по сниженной ставке, и доход от капитализации частично или полностью пропадает. Точный порядок указан в договоре.
Платят ли налог с процентов по вкладу с капитализацией?
Налог платят с процентного дохода по всем вкладам за год сверх необлагаемого лимита. Лимит зависит от ключевой ставки на начало года, актуальное значение смотрите на сайте ФНС.
Материал носит справочный характер. Нашли неточность? Напишите на admin@im30.cc с адресом страницы.