Как рассчитать проценты по вкладу: формулы и примеры
Чтобы рассчитать проценты по вкладу без капитализации, умножьте сумму на годовую ставку и на срок в годах. С капитализацией проценты прибавляются к сумме, и считать нужно по формуле сложного процента. Ниже обе формулы, примеры на 100 000 рублей, расчёт эффективной ставки и налога на доход по вкладам.
Содержание
Из чего складывается доход по вкладу
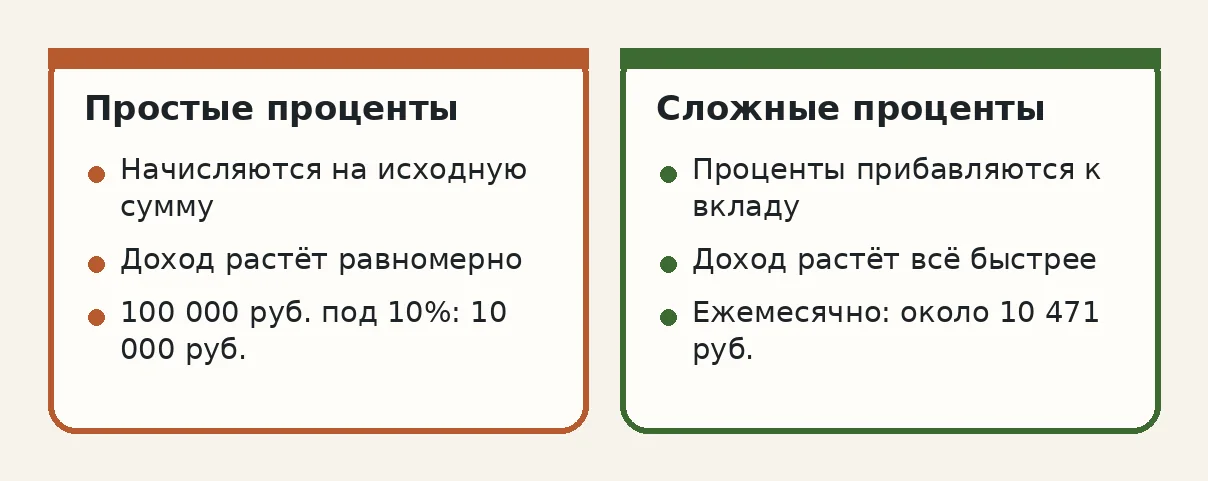
Доход по вкладу зависит от четырёх величин: суммы, годовой ставки, срока и условий начисления процентов. Проценты могут выплачиваться отдельно (на карту или счёт) или прибавляться к вкладу. Во втором случае это капитализация.
Если вклад пополняемый, проценты начисляются на общую сумму, включая взносы. Если банк разрешает частичное снятие, ставка и сумма процентов могут пересчитываться по условиям договора. Точные правила всегда указаны в договоре, а калькуляторы банков дают ту же логику, но с их округлением.
Простые проценты: формула и пример
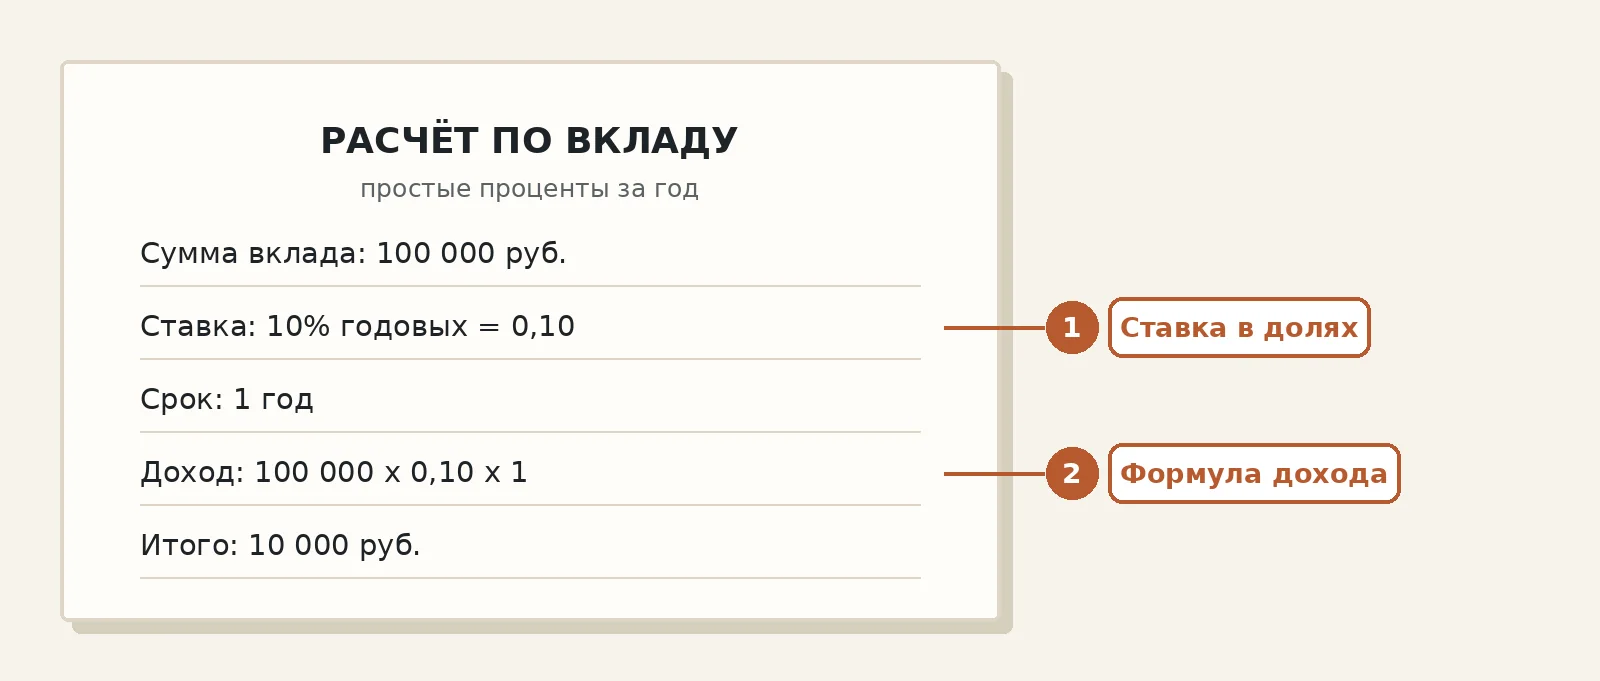
Простые проценты начисляются только на первоначальную сумму. Формула такая:
Проценты = Сумма x Ставка x Срок.
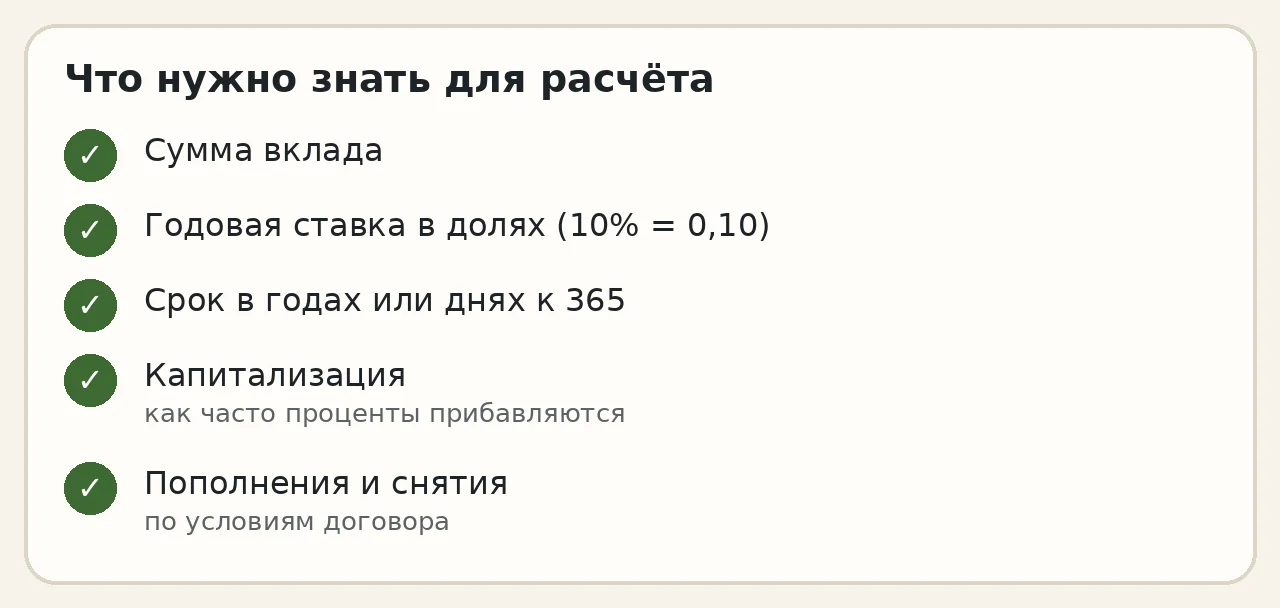
Ставку берут в долях (10% = 0,10), срок в годах. Если срок задан в днях, делят на 365 (или 366 в високосном году). Для месяцев делят на 12.
Пример: вклад 100 000 рублей на год под 10% годовых без капитализации. Доход составит 100 000 x 0,10 x 1 = 10 000 рублей. За 90 дней при той же ставке получится 100 000 x 0,10 x 90 / 365, то есть около 2 466 рублей.
Так обычно считают вклады, где проценты выплачиваются ежемесячно или в конце срока на отдельный счёт. Тело вклада при этом остаётся прежним.
Сложные проценты и капитализация
При капитализации начисленные проценты присоединяются к сумме вклада, и следующие проценты начисляются уже на увеличенную сумму. Чем чаще капитализация, тем выше итоговый доход. Подробнее об этом режиме написано в материале о капитализации вклада.
Формула итоговой суммы:
Итог = Сумма x (1 + Ставка / n) в степени (n x Срок),
где n - число капитализаций в году: 12 при ежемесячной, 4 при ежеквартальной, 365 при ежедневной. Чтобы найти только проценты, из итога вычитают первоначальную сумму.
Пример для 100 000 рублей на год под 10% годовых:
| Способ начисления | Итоговая сумма, руб. | Доход, руб. |
|---|---|---|
| Без капитализации | 110 000 | 10 000 |
| Ежеквартально | около 110 381 | около 10 381 |
| Ежемесячно | около 110 471 | около 10 471 |
| Ежедневно | около 110 516 | около 10 516 |
Разница между вариантами на один год небольшая, но на трёх-пятилетнем сроке и больших суммах она вырастает. Ставка в договоре указывается номинальная, а реальный доход зависит от частоты капитализации.
Открыть калькулятор отдельной страницей
Не хотите считать вручную, используйте калькулятор вклада: в нём задают сумму, ставку, срок, капитализацию и пополнения и получают доход и эффективную ставку.
Эффективная ставка: как сравнивать вклады
Эффективная ставка показывает реальную годовую доходность с учётом капитализации. Она нужна, чтобы сравнивать вклады с разными условиями: номинальные 10% с ежемесячной капитализацией и 10% с выплатой в конце срока дают разный результат.
Формула: Эффективная ставка = (1 + Ставка / n) в степени n - 1.
Для 16% годовых и ежемесячной капитализации получается (1 + 0,16 / 12) в 12-й степени минус 1, то есть примерно 17,23%. Для 10% годовых с ежемесячной капитализацией выходит около 10,47%. Без капитализации эффективная ставка равна номинальной.
При выборе вклада сравнивайте именно эффективные ставки и сроки. Вклад с чуть меньшей номинальной ставкой, но с ежемесячной капитализацией, иногда выгоднее.
Расчёт с пополнениями и снятиями
Для вклада с пополнениями формула сложнее: каждый взнос начинает приносить проценты с момента внесения. Приблизительно такой вклад считают по частям: сумму каждого взноса умножают на ставку и число дней, оставшихся до конца срока, делят на 365 и складывают результаты.
Пример: 100 000 рублей вложены на год под 10% без капитализации, а через 6 месяцев добавлено ещё 50 000 рублей. Доход по первой части 10 000 рублей, по второй 50 000 x 0,10 x 0,5 = 2 500 рублей. Всего 12 500 рублей.
Если вы снимаете деньги досрочно, банк обычно пересчитывает проценты по сниженной ставке, которая указана в договоре. Поэтому реальная доходность отличается от заявленной. Прочтите условия перед открытием вклада. Если вы сомневаетесь, что выгоднее для кредита, вам пригодится статья о том, как погасить кредит досрочно.
Налог на проценты по вкладам
Доход по вкладам облагается НДФЛ, но только сверх необлагаемого лимита. Лимит считают по формуле: 1 млн рублей x максимальная ключевая ставка ЦБ, действовавшая на первое число любого месяца года. Для 2025 года ключевая ставка достигала 21%, поэтому необлагаемый доход составил 210 000 рублей.
Проценты по всем вашим вкладам и счетам в российских банках суммируются. Лимит не зависит от размера одного вклада: он общий. Налог платят с части, превышающей лимит, по ставке 13%, а для дохода выше 2,4 млн рублей за год применяется 15%. Платить заранее и подавать декларацию не нужно: налоговая сама рассчитывает налог по данным банков и присылает уведомление. Налог за 2025 год уплачивают до 1 декабря 2026 года.
Не облагаются проценты по рублёвым вкладам и остаткам, у которых ставка в течение всего года не выше 1% годовых, и по счетам эскроу. Окончательную сумму налога смотрите в личном кабинете налогоплательщика.
Пример расчёта с налогом
Допустим, за год по вкладам вы получили 250 000 рублей процентов, а лимит составляет 210 000. Облагаемая часть: 250 000 - 210 000 = 40 000 рублей. Налог по ставке 13%: 40 000 x 0,13 = 5 200 рублей.
- Сложите проценты по всем вашим вкладам за год.
- Вычтите необлагаемый лимит.
- Если разница положительная, умножьте её на 13%.
- Дождитесь уведомления из налоговой и оплатите налог до 1 декабря следующего года.
Если доход ниже лимита, налог не платят. Сумму процентов за год банк передаёт налоговой самостоятельно.
Частые ошибки при расчёте
Самые заметные промахи в расчётах связаны с невнимательностью к условиям. Вот что встречается чаще всего.
- Сроки в днях делят не на 365, а на 360 или 30 x 12: результат отличается от банковского.
- Номинальную ставку принимают за эффективную и недооценивают доход вклада с капитализацией.
- Не учитывают налог на проценты сверх лимита.
- Забывают, что при досрочном снятии ставка уменьшается.
- Сравнивают вклады на разные сроки по одной номинальной ставке.
Для проверки сделайте ручной расчёт по формулам выше и сверьте с калькулятором банка. Небольшая разница возможна из-за округления и способа счёта дней.
Частые вопросы
Как рассчитать проценты по вкладу за год?
Умножьте сумму на годовую ставку в долях. Для 100 000 рублей под 10% без капитализации получится 10 000 рублей.
Как посчитать проценты по вкладу за месяц или день?
За месяц разделите годовую ставку на 12, за день умножьте ставку на число дней и разделите на 365.
Чем отличаются простые и сложные проценты?
При простых проценты начисляются только на первоначальную сумму, при сложных они прибавляются к вкладу и сами приносят доход.
Что такое эффективная ставка по вкладу?
Это реальная годовая доходность с учётом капитализации. Рассчитывается по формуле (1 + ставка / n) в степени n минус 1.
Облагаются ли проценты по вкладам налогом?
Да, но только сверх лимита: 1 млн рублей, умноженный на максимальную ключевую ставку ЦБ года. Ставка налога 13%, выше 2,4 млн рублей дохода за год 15%.
Нужно ли подавать декларацию по процентам вклада?
Нет, налоговая сама считает налог по данным банков и присылает уведомление.
Материал носит справочный характер. Нашли неточность? Напишите на admin@im30.cc с адресом страницы.
Читайте по теме
- Показатель var параметрическим способом рассчитывается
- Как рассчитать чистую сегодняшнюю ценность проектов пример
- Как рассчитать удельный вес или структуру явления?
- Как оформить уведомление работнику на переименование должности
- Функциональные обязанности сторожа учреждения
- Какой порядок заполнения декларации по налогу на прибыль (пример)?